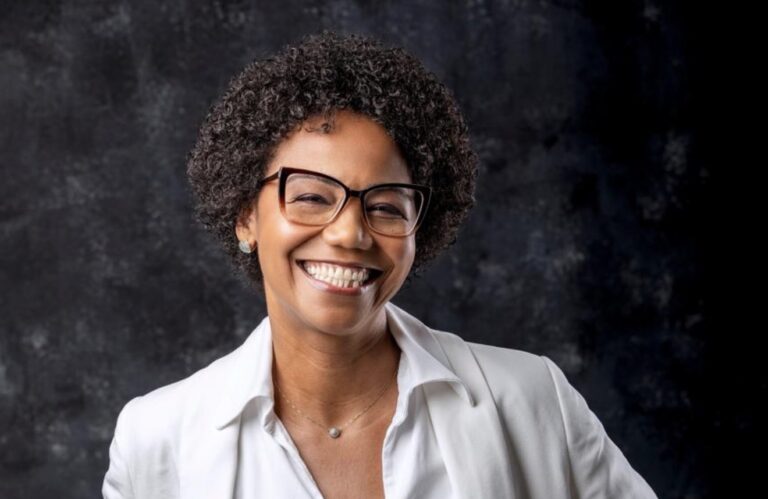
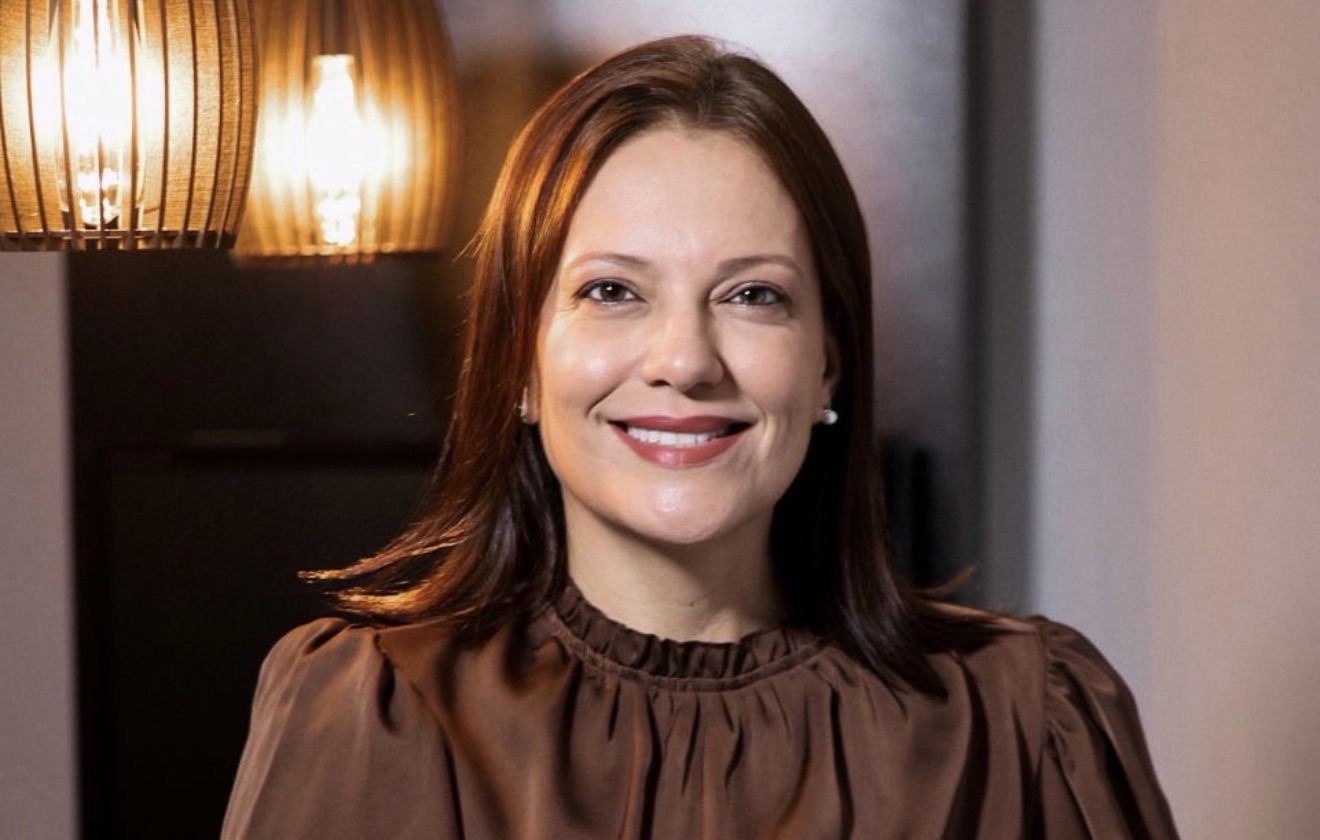
Dra. Karen Figueiredo esclarece direitos previdenciários que muitos brasileiros ainda desconhecem
A Previdência Social está presente em momentos decisivos da vida do trabalhador. Ela pode garantir renda na aposentadoria, oferecer proteção durante uma incapacidade e amparar pessoas idosas ou com deficiência em situação de vulnerabilidade. Apesar dessa importância, muitos brasileiros ainda desconhecem os próprios direitos ou procuram orientação somente depois de receber uma negativa do Instituto Nacional do Seguro Social, o INSS.
As regras previdenciárias envolvem requisitos, documentos, períodos contributivos e formas de cálculo que variam de acordo com a trajetória de cada segurado. Um vínculo ausente no Cadastro Nacional de Informações Sociais, o CNIS, um período de atividade rural sem registro formal ou a apresentação incompleta de documentos médicos podem mudar completamente o resultado de um pedido.
Com atuação no Direito Previdenciário e participação como membro consultora da Comissão Nacional de Direito Previdenciário da Ordem dos Advogados do Brasil, a Dra. Karen Figueiredo reúne experiência na análise de aposentadorias, benefícios por incapacidade, direitos da pessoa com deficiência, atividade rural, BPC/LOAS e planejamento previdenciário.
“O Direito Previdenciário não pode ser tratado apenas como o preenchimento de um pedido. É necessário compreender toda a vida profissional do segurado, verificar os documentos e identificar qual regra realmente se aplica àquela pessoa”, explica a Dra. Karen Figueiredo.
Benefícios que ainda são pouco conhecidos
Quando o assunto é aposentadoria, grande parte da população pensa apenas nas modalidades mais comuns. No entanto, existem regras específicas capazes de beneficiar pessoas que dividiram a vida profissional entre o campo e a cidade, trabalhadores rurais e segurados com deficiência.
A aposentadoria híbrida, por exemplo, permite somar períodos de atividade urbana e rural para o preenchimento dos requisitos da aposentadoria por idade. Essa possibilidade pode ser especialmente importante para quem começou a trabalhar no campo e depois migrou para uma atividade urbana sem conseguir completar o período necessário em apenas uma das modalidades.
“Muitos segurados acreditam que o período rural foi perdido porque não permaneceram no campo ou porque trabalharam sem registro formal. Dependendo do caso, esse tempo pode ser reconhecido e somado aos períodos urbanos”, explica a advogada.
A aposentadoria rural é destinada, entre outros grupos, aos segurados especiais, como pequenos produtores e pescadores artesanais. De modo geral, exige idade mínima de 60 anos para homens e 55 anos para mulheres, além da comprovação de 15 anos de atividade rural.
A ausência de carteira assinada não elimina automaticamente o direito. Como grande parte do trabalho no campo ocorre de maneira informal, a comprovação pode ser construída a partir de documentos da propriedade e da família, certidões, cadastros, notas de produtor, contratos e outros registros capazes de demonstrar a relação com a atividade rural.
Outro benefício que ainda gera dúvidas é a aposentadoria da pessoa com deficiência. Na modalidade por tempo de contribuição, o período exigido varia conforme o grau da deficiência, classificado como leve, moderado ou grave. Na aposentadoria por idade, são exigidos 60 anos para homens e 55 anos para mulheres, além de 15 anos de contribuição na condição de pessoa com deficiência e o cumprimento da carência prevista.
A concessão depende de uma avaliação biopsicossocial realizada pelo INSS. Não é considerado apenas o diagnóstico, mas também a maneira como a deficiência interfere na vida, no trabalho e na participação social do segurado.
“Muitas pessoas possuem uma deficiência, continuam trabalhando e não sabem que podem estar submetidas a regras previdenciárias específicas. Por falta de orientação, acabam esperando mais tempo do que seria necessário ou fazendo um pedido pela modalidade inadequada”, alerta a Dra. Karen.
Prontuários, exames, relatórios médicos, registros escolares e documentos profissionais podem ajudar a comprovar quando a deficiência começou e como ela afetou a trajetória laboral.
A Reforma da Previdência mudou as regras e o cálculo
A Reforma da Previdência de 2019 alterou a idade mínima, o tempo de contribuição e a forma de calcular diferentes benefícios. Quem já contribuía antes da mudança pode se enquadrar em regras de transição, mas a primeira possibilidade de aposentadoria nem sempre representa a alternativa mais vantajosa.
“Existem situações em que esperar um pouco mais pode melhorar o valor da aposentadoria. Em outras, continuar contribuindo sem uma análise prévia não traz a vantagem imaginada. Por isso, o planejamento precisa comparar datas, regras e valores”, afirma a Dra. Karen.
Em muitos casos, o cálculo passou a considerar todos os salários de contribuição a partir de julho de 1994, o que pode interferir diretamente no valor final. Por essa razão, a Dra. Karen recomenda que o segurado não protocole o pedido sem antes conferir toda a vida contributiva.
O primeiro passo é emitir o CNIS pelo portal ou aplicativo Meu INSS. O documento apresenta os vínculos, remunerações e contribuições registradas, mas pode conter informações ausentes ou incorretas. A simulação automática também precisa ser analisada com cuidado, pois utiliza apenas os dados reconhecidos pelo sistema.
“Se o CNIS estiver incompleto ou apresentar um vínculo errado, a simulação também poderá chegar a uma conclusão incorreta”, alerta a advogada.
A advogada chama atenção para situações envolvendo professores, nas quais a calculadora pode não considerar corretamente as regras específicas da categoria. Períodos de atividade rural, serviço militar, trabalho especial, contribuições abaixo do salário mínimo, valores reconhecidos em processos trabalhistas e tempo trabalhado como pessoa com deficiência também podem exigir uma análise própria.
Planejamento previdenciário evita prejuízos
O planejamento previdenciário organiza a vida contributiva, identifica falhas e compara as regras disponíveis antes do pedido da aposentadoria. A análise pode revelar vínculos ausentes, remunerações incorretas, contribuições pendentes, períodos rurais ou especiais ainda não reconhecidos e outros problemas que precisam ser resolvidos.
Também permite projetar o provável valor do benefício e verificar se continuar contribuindo trará alguma vantagem real.
“O planejamento não serve apenas para descobrir quando a pessoa poderá se aposentar. Ele mostra se os vínculos estão corretos, qual regra pode ser mais vantajosa e se existe alguma providência que precisa ser tomada antes do pedido”, explica a Dra. Karen.
Na visão da advogada, o ideal é não esperar a proximidade da aposentadoria. Corrigir informações e reunir documentos com antecedência reduz o risco de negativas e evita que o segurado contribua por mais tempo sem necessidade ou escolha uma regra menos vantajosa.
Quem pode receber o benefício por incapacidade temporária?
O antigo auxílio-doença passou a ser chamado de benefício por incapacidade temporária. Ele é destinado ao segurado que fica temporariamente incapaz de exercer seu trabalho ou sua atividade habitual por mais de 15 dias consecutivos.
Para a concessão, são analisados a incapacidade para o trabalho, a qualidade de segurado e a carência. Em regra, são exigidas 12 contribuições mensais, mas esse requisito pode ser dispensado em situações previstas na legislação, como acidentes e determinadas doenças graves.
“A existência de uma doença, por si só, não garante o benefício. É preciso demonstrar como aquela condição impede a pessoa de exercer sua atividade profissional naquele período”, esclarece a Dra. Karen.
Um mesmo diagnóstico pode gerar impactos diferentes conforme a profissão exercida. Por isso, os documentos médicos precisam explicar os sintomas, as limitações funcionais, o tratamento, o tempo estimado de afastamento e a relação entre a condição de saúde e o trabalho.
Por que pedidos são negados pelo INSS?
Documentação incompleta, divergências no CNIS, falta de provas da atividade rural, laudos médicos insuficientes, ausência em perícias e erros no requerimento estão entre as causas mais frequentes de indeferimento.
Nos benefícios por incapacidade, um atestado que apresenta apenas o diagnóstico e os dias de afastamento pode não ser suficiente para demonstrar a impossibilidade de trabalhar.
“A documentação médica precisa contar a história clínica de maneira objetiva. O relatório deve mostrar as limitações da pessoa e explicar por que ela não consegue exercer sua atividade naquele momento”, orienta a Dra. Karen.
Também podem ocorrer falhas no portal Meu INSS, impedindo o envio de documentos ou a realização de pedidos e prorrogações. Nessas situações, é importante guardar protocolos, capturas de tela e mensagens de erro que comprovem a tentativa de utilizar o sistema dentro do prazo.
Ao receber uma negativa, o segurado deve analisar a carta de indeferimento para compreender a justificativa apresentada. A partir disso, pode ser avaliada a apresentação de recurso administrativo ao Conselho de Recursos da Previdência Social, normalmente no prazo de 30 dias, ou o ingresso de uma ação judicial.
“O indeferimento não significa automaticamente que a pessoa não possui o direito. Primeiro, é necessário identificar o motivo da negativa e avaliar qual caminho oferece a resposta mais adequada”, explica a Dra. Karen.
Em alguns casos, corrigir uma pendência administrativa e apresentar novos documentos pode resolver o problema. Em outros, será necessário buscar o reconhecimento judicial. Protocolar novamente o mesmo pedido, sem corrigir a falha anterior, pode gerar uma nova resposta negativa.
BPC/LOAS não é aposentadoria
Uma dúvida comum está na diferença entre aposentadoria e Benefício de Prestação Continuada, conhecido como BPC/LOAS.
A aposentadoria possui natureza previdenciária e, em regra, depende das contribuições realizadas ao INSS. O BPC é um benefício assistencial e não exige contribuições anteriores. Ele é destinado a pessoas idosas a partir de 65 anos e a pessoas com deficiência de qualquer idade que atendam aos critérios de vulnerabilidade.
“O BPC não é aposentadoria. Ele existe para amparar pessoas idosas ou com deficiência que não possuem meios de garantir a própria subsistência nem de tê-la provida por sua família”, esclarece a advogada.
No caso da pessoa com deficiência, também é necessário demonstrar um impedimento de longo prazo. A análise considera a realidade econômica, familiar e social, além das barreiras enfrentadas.
O BPC possui características diferentes das aposentadorias. Ele não gera pensão por morte e não segue automaticamente as mesmas regras dos benefícios contributivos. Pessoas com deficiência que realizaram contribuições ao INSS também podem ter direito à aposentadoria específica ou a outros benefícios, dependendo dos requisitos preenchidos.
Informação correta ajuda a preservar direitos
As constantes mudanças nas regras e a linguagem técnica fazem com que muitas pessoas desistam antes mesmo de compreender as possibilidades existentes. Também é comum que segurados sigam orientações genéricas sem considerar as particularidades da própria trajetória.
“Dois trabalhadores com a mesma idade podem possuir direitos completamente diferentes. O histórico de contribuições, o tipo de atividade, as regras aplicáveis e os documentos existentes mudam a análise”, afirma a Dra. Karen.
Por isso, documentos como carteiras de trabalho, carnês de contribuição, contratos, comprovantes, registros rurais, laudos, exames e documentos relacionados a atividades especiais devem ser preservados ao longo da vida profissional.
Para quem enfrenta uma dificuldade com o INSS, o primeiro passo é organizar as informações. Se houve negativa, é preciso obter a decisão completa. Quando a dúvida envolve aposentadoria, devem ser analisados o CNIS e os documentos profissionais. Nos casos de incapacidade, os registros médicos precisam ser apresentados de maneira clara e cronológica.
“O segurado não deve agir apenas com base no medo ou na frustração. Primeiro, é necessário entender o problema. Depois disso, torna-se possível avaliar quais documentos faltam e qual estratégia pode ser adotada”, orienta a advogada.
Uma atuação voltada à proteção do segurado
A Dra. Karen Figueiredo acompanha segurados desde a organização preventiva da vida contributiva até a contestação de decisões do INSS. Sua atuação abrange aposentadorias urbanas, rurais e híbridas, benefícios por incapacidade, direitos das pessoas com deficiência, BPC/LOAS, análise do CNIS e planejamento previdenciário.
Sua experiência prática e sua participação como membro consultora da Comissão Nacional de Direito Previdenciário da OAB reforçam sua atuação na orientação de pessoas que precisam compreender e defender seus direitos previdenciários.
“O papel da advocacia previdenciária é transformar uma situação que parece confusa em uma análise clara. O segurado precisa compreender seus direitos, os riscos existentes e as providências necessárias para buscar o melhor resultado possível”, afirma.
Para a Dra. Karen, uma atuação responsável não deve criar falsas expectativas, mas apresentar as possibilidades que estão amparadas pela legislação, pelos documentos e pela realidade de cada pessoa.
Direitos previdenciários também protegem a dignidade
Os benefícios previdenciários e assistenciais fazem parte de uma rede de proteção destinada a garantir renda e dignidade diante da idade avançada, da deficiência, da incapacidade para o trabalho e da vulnerabilidade social.
“Os direitos previdenciários são conquistas sociais garantidas por lei. A complexidade das normas e uma eventual negativa do INSS não devem impedir a pessoa de descobrir aquilo a que realmente tem direito”, destaca a advogada.
A informação e o planejamento evitam que anos de trabalho sejam desconsiderados por erros cadastrais, ausência de documentos ou desconhecimento de uma regra específica.
“Não deixe que a falta de informação ou o medo da burocracia impeçam você de buscar um benefício que pode garantir seu sustento e sua dignidade. Procurar orientação profissional é um investimento no seu futuro e na defesa dos seus direitos”, conclui a Dra. Karen Figueiredo.
Com uma atuação técnica e dedicada ao Direito Previdenciário, a Dra. Karen amplia o acesso à informação e fortalece seu trabalho na orientação de segurados que buscam compreender, planejar e defender seus direitos.
Para acompanhar o trabalho da Dra. Karen e acessar conteúdos sobre aposentadorias, benefícios por incapacidade, atividade rural, direitos das pessoas com deficiência, planejamento previdenciário e BPC/LOAS, acompanhe o perfil @karen_figueiredo_adv no Instagram.
[https://www.instagram.com/karen_figueiredo_adv?igsh=MWZvdDMweXB0a2xtNQ==]